De ranglijst van 2024 van de belangrijkste Franse vervoerders is niet langer slechts een lijst van omzetcijfers. De Europese regelgeving omtrent de CO₂-uitstoot van vrachtwagens, gecombineerd met de Franse fiscale maatregelen voor het vergroenen van vloot, hertekent de hiërarchieën. De groepen die investeren in technologie krijgen een structureel voordeel ten opzichte van degenen die zich tevredenstellen met het vernieuwen van hun vloot op dezelfde manier.
Regelgeving CO₂ vrachtwagens 2024 en impact op de strategie van vervoerders
De herziene Europese regelgeving over de CO₂-emissienormen voor zware voertuigen, die op 1 juli 2024 in werking trad, stelt een traject vast per fabrikant ten opzichte van 2019: -15 % vanaf 2025-2029, -45 % in 2030-2034, -65 % in 2035-2039 en -90 % vanaf 2040. Nieuwe stadsbussen moeten vanaf 2030 voor 90 % emissievrij zijn en voor 100 % in 2035.
Voor de vervoerders in de ranglijst verandert deze verplichting de situatie voor het vernieuwen van de vloot. Een groep die duizenden trekkers exploiteert, kan zijn investeringen niet langer over tien jaar spreiden zonder het risico te lopen met afgeschreven activa te blijven zitten, de zogenaamde “stranded assets”. We zien dat de koplopers in de ranglijst al anticiperen op de stap van 2030 door elektrische voertuigen of CNG in hun reguliere lijnen op te nemen.
Onder de 100 grootste Franse vervoerders hebben degenen met interne studiebureaus of partnerschappen met fabrikanten prioriteit bij de eerste series elektrische trekkers. De anderen ondervinden leveringsvertragingen die hun naleving vertragen.
Bovenmatige afschrijving en vergroening van de vloot in Frankrijk
Het Franse bovenmatige afschrijvingsmechanisme stelt transportbedrijven in staat om een extra fractie van de aanschafkosten van zware voertuigen die op elektriciteit, waterstof of aardgas rijden, fiscaal af te trekken. Deze hefboom verandert direct de berekening van TCO (totale eigendomskosten) en maakt bepaalde alternatieve aandrijvingen concurrerend ten opzichte van diesel over exploitatiecycli van vijf tot zeven jaar.
De groepen in de top 100 die hun inkoopbeleid rond dit fiscale mechanisme structureren, realiseren al vanaf het eerste jaar een meetbaar liquiditeitsvoordeel. Daarentegen hebben middelgrote vervoerders, vaak gepositioneerd tussen de 50e en 100e plaats in de ranglijst, moeite om de benodigde administratieve middelen te mobiliseren om de dossiers op te stellen.
Het vermogen om gebruik te maken van fiscale maatregelen wordt een rangschikkingsfactor die net zo bepalend is als het verhandelde vrachtvolume. Een financieel directeur die de bovenmatige afschrijving en de certificaten voor energiebesparing (CEE) die op transport van toepassing zijn, beheerst, weegt even zwaar als een operationeel directeur in de algehele prestaties van de groep.
Kunstmatige intelligentie en voorspellend vlootbeheer
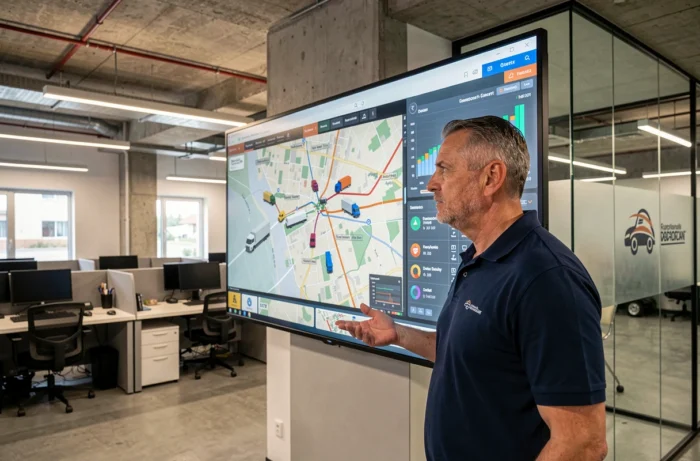
AI is niet langer slechts een marketingpraatje bij de grote Franse vervoerders. Volgens L’Officiel des Transporteurs evolueert vlootbeheer naar een voorspellend, proactief en conversatief beheer. De tools analyseren in real-time het brandstofverbruik, de slijtage van banden en de onderhoudsvensters om de beschikbaarheid van voertuigen te optimaliseren.
We zien een duidelijk verschil tussen twee categorieën van spelers:
- De groepen die AI in hun hele operationele keten inzetten (routeplanning, dynamische toewijzing van chauffeurs, voorspelling van vrachtvraag) en daar een terugkerende productiviteitswinst uit halen.
- Degenen die AI alleen gebruiken voor geïsoleerde onderdelen (GPS-optimalisatie, onderhoudswaarschuwingen) zonder integratie met hun TMS (Transport Management System), wat de voordelen beperkt.
- De vervoerders die de stap nog niet hebben gezet en deze functies uitbesteden via digitale vrachtmarktplaatsen, waarbij ze bereid zijn hun marges te delen met technologische tussenpersonen.
De verankering van AI in de operaties blijft echter zonder schaalverandering voor de meerderheid van de sector. Slechts een handvol groepen in de top 20 heeft deze oplossingen geïndustrialiseerd tot het punt dat ze een structureel concurrentievoordeel vormen.
Digitale marktplaatsen en toegang tot vracht voor de vervoerders in de ranglijst
De marktplaatsen diversifiëren de toegang tot vracht en herschikken de kaarten tussen historische vervoerders en meer wendbare spelers. Voor een verlader verminderen deze platforms de afhankelijkheid van een enkele dienstverlener. Voor een vervoerder in de ranglijst vertegenwoordigen ze zowel een kans voor belading als een bedreiging voor de marges.
De technologisch het beste gepositioneerde groepen verbinden hun TMS rechtstreeks met de API’s van deze platforms, waardoor ze binnen enkele minuten op spotaanvragen kunnen reageren. Deze technische reactievermogen wordt een selectiecriterium voor de opdrachtgevers in de detailhandel en de auto-industrie.
De interoperabiliteit van informatiesystemen onderscheidt nu de vervoerders die in staat zijn om extra vracht te capteren van degenen die beperkt blijven tot hun historische contracten. Een gesloten TMS, dat niet kan communiceren met de EDI- of API-standaarden van de markt, remt de groei zeker meer dan een verouderde vloot.
Regionale ecocontributie voor vrachtwagens en gevolgen voor de ranglijst
De invoering van regionale ecocontributies voor vrachtwagens, waarvan het uitvoeringsbesluit onlangs is gepubliceerd, voegt een laag van variabele kosten toe afhankelijk van de routes. Vervoerders die opereren op regionale assen die aan deze belasting zijn onderworpen, moeten deze meerkosten in hun tariefstructuren integreren of ze op hun marges absorberen.
Voor de spelers in de top 100 wordt de technologie voor geolocatie en routeberekening een instrument voor zowel fiscale als logistieke sturing. Het optimaliseren van een rit betekent nu arbitreren tussen tol, ecocontributie en brandstofverbruik in hetzelfde algoritme.
Vervoerders die deze berekening nog niet hebben geautomatiseerd, verliezen aan concurrentievermogen bij elke aanbesteding, omdat ze geen gedetailleerde prijsstelling kunnen aanbieden die de realiteit van hun exploitatiekosten per as weerspiegelt. De ranglijst van 2024 weerspiegelt deze kloof: de technologisch het beste uitgeruste groepen maken vooruitgang, terwijl degenen die nog met spreadsheets werken, plaatsen verliezen.