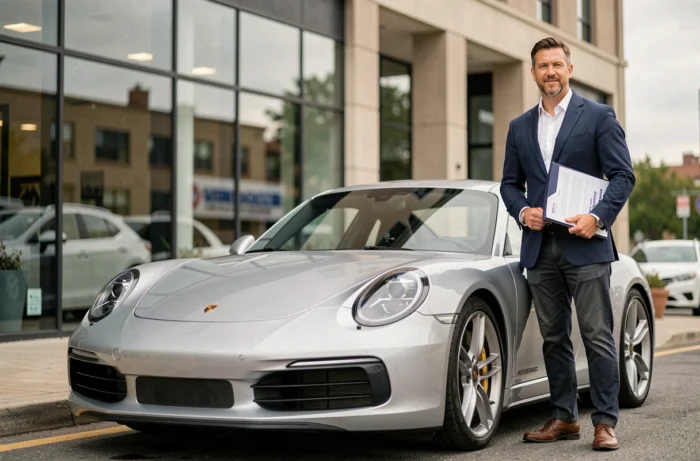
De Porsche 911, ongeacht zijn generatie, heeft kenmerken die het moeilijk maken om hem te verzekeren: hoge fiscale kracht, soms een hogere wederverkoopwaarde dan de nieuwprijs voor bepaalde jaargangen, en de kosten van vervangingsonderdelen zijn niet te vergelijken met die van een klassieke sedan. Het kiezen van een autoverzekering voor dit type voertuig beperkt zich niet tot het vergelijken van drie online offertes. Het contract moet specifieke risico’s dekken, van elektronische diefstal tot omgekeerde afschrijving, die door standaardformules worden genegeerd.
Diefstal zonder inbraak bij Porsche 911: een risico dat in het contract moet worden genoemd
De meeste eigenaren denken eerst aan de diefstalverzekering. Het probleem is dat de aard van diefstal is veranderd. In 2025 gebeurt 80 % van de autodiefstallen in Frankrijk zonder fysieke inbraak, door elektronische methoden zoals de relay attack (versterking van het signaal van de sleutel).
Voor een recente 911 met keyless start is de vraag aan de verzekeraar specifiek: dekt de diefstalverzekering expliciet diefstallen door elektronische hacking, of vereist het bewijs van inbraak om schadevergoeding te verlenen? Sommige contracten sluiten nog steeds “zonder sporen” diefstallen uit, wat neerkomt op het uitsluiten van de meeste werkelijke schadegevallen in dit segment.
Het is nuttig om te vragen welke autoverzekering voor een Porsche 911 dit type schade dekt voordat je tekent. Naast de diefstaldekking, controleer of het contract de installatie van een GPS-tracker of een anti-relay apparaat als voorwaarde voor dekking vereist, aangezien deze vereisten van verzekeraar tot verzekeraar verschillen.
Verzekerde waarde van een Porsche 911: goedgekeurde waarde of klassieke arguswaarde
Dit is het punt dat de verzekering van een 911 fundamenteel onderscheidt van die van een gewone auto. Een oudere Porsche 911 (type 964, 993, of zelfs sommige 996) kan in waarde toenemen na verloop van tijd. Als het contract vergoedt op basis van de Arguswaarde op de dag van het schadegeval, kan een eigenaar tientallen duizenden euro’s verliezen ten opzichte van de werkelijke marktwaarde.
De goedgekeurde waarde, contractueel vastgesteld tussen de verzekerde en de verzekeraar, is de enige betrouwbare bescherming tegen deze discrepantie. Deze kan periodiek worden herzien, meestal om de twee of drie jaar, op basis van een expertise. De zogenaamde “prestige” of “collectie” contracten bieden deze optie aan, maar het is niet automatisch: het moet bij de ondertekening worden onderhandeld.
Collectie of prestige: twee statussen, twee prijslogica’s
Een 911 van meer dan dertig jaar kan aanspraak maken op een verzameling kentekenbewijs, wat toegang geeft tot specifieke contracten met aanzienlijk verlaagde premies. Aan de andere kant stellen deze contracten vaak een beperkt jaarlijks kilometrage en verbieden ze dagelijks gebruik.
Voor een recente 911 die regelmatig wordt gebruikt, blijft een “prestige” contract bij een algemene of gespecialiseerde verzekeraar de klassieke weg. De keuze tussen collectie en prestige hangt vooral af van het werkelijke gebruik van het voertuig, niet alleen van de leeftijd.
Eigen risico en reparatie: de valkuilen met betrekking tot de kosten van Porsche-onderdelen
Het bedrag van het eigen risico krijgt een bijzondere dimensie bij een 911. Een voorbumper, een koplamp of een aluminium motorkap vertegenwoordigen reparatiebedragen die veel hoger zijn dan het gemiddelde in de autobezit. Een eigen risico van 500 of 600 euro, acceptabel voor een stadsauto, kan belachelijk lijken in vergelijking met een Porsche carrosserie factuur, maar het is vooral de verhouding tussen eigen risico en werkelijke reparatiekosten die moet worden onderzocht.
- Controleer of het contract reparatie in een erkend Porsche-servicecentrum toestaat of een netwerk van carrosseriepartners van de verzekeraar vereist, wat de kwaliteit van de gebruikte onderdelen kan beïnvloeden.
- Vraag of de glasbreukverzekering de voorruit dekt zonder specifiek eigen risico, aangezien Porsche-ruiten (vooral die met head-up display) aanzienlijk duurder zijn dan gemiddeld.
- Bij recente modellen vertegenwoordigt de herkalibratie van ADAS-sensoren na vervanging van de voorruit een extra kost die sommige contracten niet dekken.
Een klein schadegeval bij een 911 kan gemakkelijk de drempel van economische reparabiliteit overschrijden die door de verzekeraar is vastgesteld als het eigen risico slecht is afgestemd. Dit betekent concreet dat uw voertuig als total loss kan worden verklaard voor een schade die u als onbeduidend beschouwt.
Gedigitaliseerde verificatie van de verzekering en FVA-bestand
Sinds 1 april 2024 zijn de groene kaart en de verzekeringssticker afgeschaft voor voertuigen die in Frankrijk zijn geregistreerd. De verificatie gebeurt nu via het Bestand van Verzekerde Voertuigen (FVA), dat door de wetshandhaving wordt geraadpleegd door het kenteken te scannen.
Voor een eigenaar van een Porsche 911 vereist deze digitalisering bijzondere waakzaamheid. Als het kenteken enige inconsistentie vertoont met het verzekeringscontract (fout in het kenteken, niet-gemeld wijziging van de houder, technische wijziging niet gerapporteerd), kan het voertuig als niet-verzekerd verschijnen tijdens een controle. Voor een voertuig waarvan de waarde een allriskdekking rechtvaardigt, kan elke discrepantie tussen kenteken en contract leiden tot een weigering van schadevergoeding.
Circuit en occasioneel gebruik: uitsluitingen om aandachtig te lezen
Rijden op het circuit met een 911 is een gebruikelijke praktijk onder eigenaren. Bijna alle standaardcontracten sluiten schade die op het circuit is opgelopen uit, zelfs tijdens een eenvoudige track day zonder tijdwaarneming. Er zijn specifieke uitbreidingen bij sommige gespecialiseerde verzekeraars, maar deze verhogen de premie aanzienlijk en hebben hun eigen beperkingen (aantal gedekte dagen, type evenement).
De ervaringen op dit punt verschillen: sommige eigenaren melden dat hun verzekeraar een schade heeft gedekt die is opgelopen tijdens een rit georganiseerd door een club, terwijl anderen de uitsluiting voor circuit hebben gekregen voor een soortgelijk evenement. De exacte formulering van de uitsluitingsclausule in de algemene voorwaarden maakt het verschil.
Het beschermen van een investering zoals een Porsche 911 gaat minder om de keuze van een formule (derde, tussenpersoon, allrisk) dan om het lezen van de technische clausules van het contract. De aard van de gedekte diefstal, de waarderingsmethode van het voertuig, het opgelegde reparatienetwerk en de administratieve consistentie met de FVA zijn de vier punten die een werkelijk beschermende dekking scheiden van een contract dat niet betaalt op de dag dat het zou moeten.