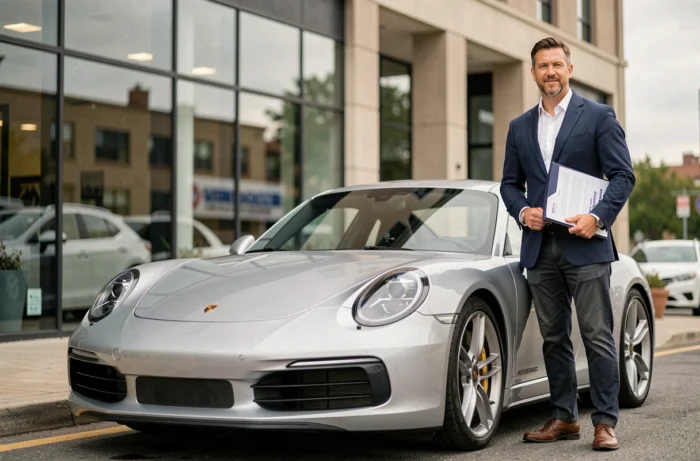
La Porsche 911, cualquiera que sea su generación, concentra características que complican su seguro: alta potencia fiscal, valor de reventa a veces superior al precio de compra nuevo en ciertos modelos, costo de las piezas de repuesto sin comparación con una berlina clásica. Elegir un seguro de auto para este tipo de vehículo no se reduce a comparar tres presupuestos en línea. El contrato debe cubrir riesgos específicos, desde el robo electrónico hasta la depreciación inversa, que las fórmulas estándar ignoran.
Robo sin violencia en Porsche 911: un riesgo que el contrato debe nombrar
La mayoría de los propietarios piensa primero en la garantía de robo. El problema es que la naturaleza del robo ha cambiado. En 2025, el 80 % de los robos de automóviles en Francia se realizan sin violencia física, mediante métodos electrónicos como el relay attack (amplificación de la señal de la llave).
Para una 911 reciente equipada con arranque sin llave, la pregunta que hay que hacer al asegurador es precisa: ¿la garantía de robo cubre explícitamente los robos por piratería electrónica, o exige rastros de violencia para indemnizar? Algunos contratos aún excluyen los robos “sin rastro”, lo que equivale a excluir la mayoría de los siniestros reales en este segmento.
Es útil preguntarse qué seguro de auto para una Porsche 911 cubre este tipo de siniestro antes de firmar. Más allá de la cobertura de robo, verifique si el contrato impone la instalación de un rastreador GPS o de un dispositivo anti-relay como condición de garantía, ya que estos requisitos varían de un asegurador a otro.
Valor asegurado de una Porsche 911: valor acordado o argus clásico
Este es el punto que distingue fundamentalmente el seguro de una 911 del de un coche común. Una Porsche 911 de generación antigua (tipo 964, 993, o incluso algunas 996) puede ver su cotización aumentar con el tiempo. Si el contrato indemniza sobre la base del valor Argus al día del siniestro, un propietario puede perder varios miles de euros en comparación con el valor real del mercado.
El valor acordado, fijado contractualmente entre el asegurado y el asegurador, constituye la única protección fiable contra este desfase. Se reevalúa periódicamente, generalmente cada dos o tres años, previa presentación de una peritación. Los contratos denominados “prestigio” o “colección” ofrecen esta opción, pero no es automática: hay que negociarla al momento de la suscripción.
Colección o prestigio: dos estatus, dos lógicas tarifarias
Una 911 de más de treinta años puede optar a una tarjeta de colección, lo que abre el acceso a contratos específicos con primas sensiblemente reducidas. Sin embargo, estos contratos a menudo imponen un kilometraje anual limitado y prohíben el uso diario.
Para una 911 reciente utilizada regularmente, un contrato “prestigio” con un asegurador generalista o especializado sigue siendo la vía clásica. La elección entre colección y prestigio depende sobre todo del uso real del vehículo, no solo de su edad.
Deducible y reparación: las trampas relacionadas con el costo de las piezas Porsche
El monto del deducible adquiere una dimensión particular en una 911. Un parachoques delantero, un faro o un capó de aluminio representan montos de reparación muy superiores a la media del mercado automovilístico. Un deducible de 500 o 600 euros, aceptable en un coche urbano, puede parecer irrisorio frente a una factura de carrocería Porsche, pero es sobre todo la relación entre deducible y costo real de reparación lo que hay que examinar.
- Verifique si el contrato permite la reparación en un centro autorizado Porsche o impone una red de carroceros asociados al asegurador, lo que puede afectar la calidad de las piezas utilizadas.
- Pregunte si la garantía de rotura de cristales cubre el parabrisas sin un deducible específico, ya que los cristales Porsche (especialmente los que tienen visualización en el parabrisas) cuestan significativamente más que la media.
- En los modelos recientes, la recalibración de los sensores ADAS después del reemplazo del parabrisas representa un sobrecosto que algunos contratos no cubren.
Un siniestro menor en una 911 puede fácilmente superar el umbral de reparabilidad económica establecido por el asegurador si el deducible está mal calibrado. Esto significa concretamente que su vehículo puede ser declarado siniestro total por un golpe que usted considere leve.
Verificación desmaterializada del seguro y archivo FVA
Desde el 1 de abril de 2024, la tarjeta verde y la etiqueta de seguro han sido eliminadas para los vehículos matriculados en Francia. La verificación se realiza ahora a través del Archivo de vehículos asegurados (FVA), consultado por las fuerzas del orden al escanear la matrícula.
Para un propietario de Porsche 911, esta desmaterialización impone una vigilancia particular. Si la tarjeta de matrícula presenta la menor incoherencia con el contrato de seguro (error en el número de matrícula, cambio de titular no declarado, modificación técnica no reportada), el vehículo puede aparecer como no asegurado durante un control. En un vehículo cuyo valor justifica una cobertura a todo riesgo, cualquier discordancia entre la tarjeta de matrícula y el contrato puede llevar a un rechazo de indemnización.
Circuito y uso ocasional: exclusiones a leer atentamente
Conducir en circuito con una 911 sigue siendo una práctica común entre los propietarios. Casi todos los contratos estándar excluyen los daños ocurridos en circuito, incluso durante un simple track day no cronometrado. Existen extensiones específicas en algunos aseguradores especializados, pero aumentan notablemente la prima y tienen sus propias limitaciones (número de días cubiertos, tipo de evento).
Los comentarios en el terreno divergen en este punto: algunos propietarios afirman que su asegurador ha cubierto un siniestro ocurrido durante un rodaje organizado por un club, otros se han encontrado con la exclusión de circuito para un evento similar. La redacción exacta de la cláusula de exclusión en las condiciones generales marca la diferencia.
Proteger una inversión como una Porsche 911 pasa menos por la elección de una fórmula (tercero, intermedio, a todo riesgo) que por la lectura de las cláusulas técnicas del contrato. La naturaleza del robo cubierto, el modo de valoración del vehículo, la red de reparación impuesta y la coherencia administrativa con el FVA son los cuatro puntos que separan una cobertura realmente protectora de un contrato que no paga el día que debería.