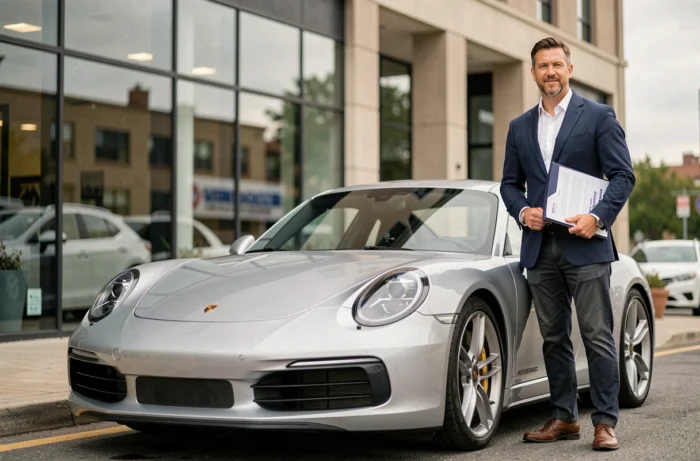
A Porsche 911, independentemente de sua geração, concentra características que complicam seu seguro: alta potência fiscal, valor de revenda às vezes superior ao preço de compra novo em alguns modelos, custo das peças de reposição sem comparação com uma berlina clássica. Escolher um seguro auto para esse tipo de veículo não se resume a comparar três orçamentos online. O contrato deve cobrir riscos específicos, desde roubo eletrônico até a depreciação inversa, que as fórmulas padrão ignoram.
Roubo sem arrombamento na Porsche 911: um risco que o contrato deve nomear
A maioria dos proprietários pensa primeiro na garantia de roubo. O problema é que a natureza do roubo mudou. Em 2025, 80% dos roubos de automóveis na França ocorrem sem arrombamento físico, por métodos eletrônicos como o relay attack (ampliação do sinal da chave).
Para uma 911 recente equipada com partida sem chave, a pergunta a ser feita ao segurador é precisa: a garantia de roubo cobre explicitamente os roubos por hacking eletrônico, ou exige vestígios de arrombamento para indenizar? Alguns contratos ainda excluem os roubos “sem vestígios”, o que equivale a excluir a maioria dos sinistros reais nesse segmento.
É útil perguntar-se qual seguro auto para uma Porsche 911 cobre esse tipo de sinistro antes de assinar. Além da cobertura de roubo, verifique se o contrato impõe a instalação de um rastreador GPS ou de um dispositivo anti-relay como condição de garantia, pois essas exigências variam de um segurador para outro.
Valor segurado de uma Porsche 911: valor acordado ou tabela clássica
Esse é o ponto que distingue fundamentalmente o seguro de uma 911 do de um carro comum. Uma Porsche 911 de geração antiga (tipo 964, 993, ou até algumas 996) pode ver seu valor aumentar com o tempo. Se o contrato indeniza com base no valor da tabela Argus no dia do sinistro, um proprietário pode perder várias dezenas de milhares de euros em relação ao valor real de mercado.
O valor acordado, fixado contratualmente entre o segurado e o segurador, constitui a única proteção confiável contra esse desvio. Ele é reavaliável periodicamente, em geral a cada dois ou três anos, mediante apresentação de uma avaliação. Os contratos chamados de “prestígio” ou “coleção” oferecem essa opção, mas não é automática: é preciso negociá-la na contratação.
Coleção ou prestígio: dois status, duas lógicas tarifárias
Uma 911 com mais de trinta anos pode reivindicar um documento de coleção, o que abre acesso a contratos específicos com prêmios sensivelmente reduzidos. Em contrapartida, esses contratos frequentemente impõem um limite de quilometragem anual e proíbem o uso diário.
Para uma 911 recente utilizada regularmente, um contrato “prestígio” com um segurador generalista ou especializado continua sendo o caminho clássico. A escolha entre coleção e prestígio depende antes de tudo do uso real do veículo, não apenas de sua idade.
Franquia e reparação: as armadilhas relacionadas ao custo das peças Porsche
O valor da franquia assume uma dimensão particular em uma 911. Um para-choque dianteiro, um farol ou um capô de alumínio representam valores de reparação muito superiores à média do mercado automotivo. Uma franquia de 500 ou 600 euros, aceitável em um carro urbano, pode parecer irrisória diante de uma fatura de funilaria Porsche, mas é principalmente a relação entre franquia e custo real de reparação que deve ser examinada.
- Verifique se o contrato permite a reparação em um centro autorizado Porsche ou impõe uma rede de funileiros parceiros do segurador, o que pode afetar a qualidade das peças utilizadas.
- Pergunte se a garantia de quebra de vidro cobre o para-brisa sem franquia específica, pois os vidros Porsche (notadamente aqueles com exibição head-up) custam significativamente mais do que a média.
- Nos modelos recentes, a recalibração dos sensores ADAS após a substituição do para-brisa representa um custo adicional que alguns contratos não cobrem.
Um sinistro menor em uma 911 pode facilmente ultrapassar o limite de reparabilidade econômica estabelecido pelo segurador se a franquia estiver mal calibrada. Isso significa concretamente que seu veículo pode ser declarado perda total por um choque que você considera leve.
Verificação digital do seguro e arquivo FVA
Desde 1º de abril de 2024, a carta verde e o adesivo de seguro foram eliminados para veículos registrados na França. A verificação agora é feita através do Arquivo de veículos segurados (FVA), consultado pelas forças de segurança ao escanear a placa de matrícula.
Para um proprietário de Porsche 911, essa desmaterialização impõe uma vigilância especial. Se a carta de registro apresentar a menor incoerência com o contrato de seguro (erro no número de matrícula, mudança de titular não declarada, modificação técnica não reportada), o veículo pode aparecer como não segurado durante uma fiscalização. Em um veículo cujo valor justifica uma cobertura total, toda discordância entre a carta de registro e o contrato pode resultar em recusa de indenização.
Circuito e uso ocasional: exclusões a serem lidas atentamente
Dirigir em circuito com uma 911 continua sendo uma prática comum entre os proprietários. Quase todos os contratos padrão excluem danos ocorridos em circuito, mesmo durante um simples dia de pista não cronometrado. Extensões específicas existem em alguns seguradores especializados, mas aumentam a prima de forma notável e têm suas próprias limitações (número de dias cobertos, tipo de evento).
Os relatos de campo divergem nesse ponto: alguns proprietários afirmam que seu segurador cobriu um sinistro ocorrido durante um evento organizado por um clube, outros foram confrontados com a exclusão de circuito para um evento semelhante. A redação exata da cláusula de exclusão nas condições gerais faz toda a diferença.
Proteger um investimento como uma Porsche 911 passa menos pela escolha de uma fórmula (terceiro, intermediário, todos os riscos) do que pela leitura das cláusulas técnicas do contrato. A natureza do roubo coberto, o modo de valorização do veículo, a rede de reparação imposta e a coerência administrativa com o FVA são os quatro pontos que separam uma cobertura realmente protetora de um contrato que não paga no dia em que deveria.