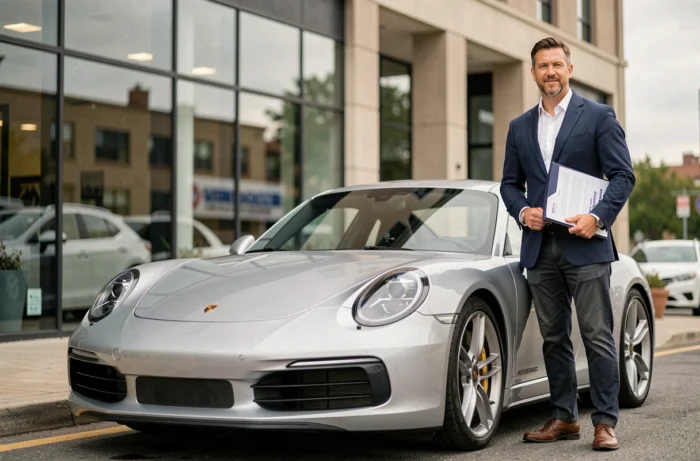
Die Porsche 911, unabhängig von ihrer Generation, vereint Eigenschaften, die ihre Versicherung kompliziert machen: hohe steuerliche Leistung, manchmal höherer Wiederverkaufswert als der Neupreis bei bestimmten Jahrgängen, und die Kosten für Ersatzteile stehen in keinem Verhältnis zu einer klassischen Limousine. Die Wahl einer Autoversicherung für dieses Fahrzeug beschränkt sich nicht darauf, drei Online-Angebote zu vergleichen. Der Vertrag muss spezifische Risiken abdecken, von elektronischem Diebstahl bis hin zur umgekehrten Abwertung, die von Standardtarifen ignoriert werden.
Diebstahl ohne Einbruch bei Porsche 911: Ein Risiko, das im Vertrag benannt werden muss
Die meisten Eigentümer denken zunächst an die Diebstahlversicherung. Das Problem ist, dass sich die Art des Diebstahls verändert hat. Im Jahr 2025 finden 80 % der Autodiebstähle in Frankreich ohne physischen Einbruch statt, durch elektronische Methoden wie den Relay-Angriff (Signalverstärkung des Schlüssels).
Für eine neuere 911 mit schlüssellosem Start ist die Frage an den Versicherer präzise: Deckt die Diebstahlversicherung ausdrücklich Diebstähle durch elektronisches Hacking ab, oder verlangt sie Einbruchsspuren für die Entschädigung? Einige Verträge schließen weiterhin “spurenlose” Diebstähle aus, was bedeutet, dass die Mehrheit der tatsächlichen Schäden in diesem Segment ausgeschlossen wird.
Es ist nützlich zu fragen, welche Autoversicherung für eine Porsche 911 diesen Schaden abdeckt, bevor man unterschreibt. Über den Diebstahlschutz hinaus sollten Sie überprüfen, ob der Vertrag die Installation eines GPS-Trackers oder eines Anti-Relay-Geräts als Bedingung für den Versicherungsschutz vorschreibt, da diese Anforderungen von einem Versicherer zum anderen variieren.
Versicherungswert einer Porsche 911: vereinbarter Wert oder klassischer Marktwert
Dies ist der Punkt, der die Versicherung einer 911 grundlegend von der einer gewöhnlichen Auto unterscheidet. Eine alte Porsche 911 (Typ 964, 993 oder sogar einige 996) kann im Laufe der Zeit an Wert gewinnen. Wenn der Vertrag auf Basis des Marktwerts zum Zeitpunkt des Schadens entschädigt, kann ein Eigentümer mehrere zehntausend Euro im Vergleich zum tatsächlichen Marktwert verlieren.
Der vereinbarte Wert, vertraglich zwischen dem Versicherten und dem Versicherer festgelegt, ist der einzige zuverlässige Schutz gegen diese Diskrepanz. Er kann in der Regel alle zwei oder drei Jahre auf Grundlage eines Gutachtens neu bewertet werden. Die sogenannten “Prestige”- oder “Sammler”-Verträge bieten diese Option an, aber sie ist nicht automatisch: Sie muss bei Abschluss verhandelt werden.
Sammler oder Prestige: zwei Status, zwei Preismodelle
Eine 911, die älter als dreißig Jahre ist, kann einen Sammlerfahrzeugschein beantragen, was den Zugang zu spezifischen Verträgen mit deutlich reduzierten Prämien eröffnet. Diese Verträge legen jedoch oft eine jährliche Kilometerbegrenzung fest und verbieten die tägliche Nutzung.
Für eine neuere 911, die regelmäßig genutzt wird, bleibt ein “Prestige”-Vertrag bei einem allgemeinen oder spezialisierten Versicherer der klassische Weg. Die Wahl zwischen Sammler und Prestige hängt vor allem von der tatsächlichen Nutzung des Fahrzeugs ab, nicht nur von seinem Alter.
Selbstbeteiligung und Reparatur: die Fallen im Zusammenhang mit den Kosten für Porsche-Teile
Die Höhe der Selbstbeteiligung hat bei einer 911 eine besondere Dimension. Eine vordere Stoßstange, ein Scheinwerfer oder eine Aluminiumhaube verursachen Reparaturkosten, die weit über dem Durchschnitt des Automarktes liegen. Eine Selbstbeteiligung von 500 oder 600 Euro, die bei einem Kleinwagen akzeptabel ist, kann im Vergleich zu einer Porsche-Karosserierechnung lächerlich erscheinen, aber es ist vor allem das Verhältnis zwischen Selbstbeteiligung und tatsächlichen Reparaturkosten, das man betrachten sollte.
- Überprüfen Sie, ob der Vertrag die Reparatur in einem von Porsche anerkannten Zentrum erlaubt oder ein Netzwerk von Partnerlackierern des Versicherers vorschreibt, was die Qualität der verwendeten Teile beeinflussen kann.
- Fragen Sie, ob die Glasbruchversicherung die Windschutzscheibe ohne spezifische Selbstbeteiligung abdeckt, da Porsche-Glas (insbesondere das mit Head-up-Display) deutlich teurer ist als der Durchschnitt.
- Bei neueren Modellen stellt die Neukalibrierung der ADAS-Sensoren nach dem Austausch der Windschutzscheibe einen zusätzlichen Kostenfaktor dar, den einige Verträge nicht abdecken.
Ein kleiner Schaden an einer 911 kann leicht die wirtschaftliche Reparaturgrenze überschreiten, die vom Versicherer festgelegt wurde, wenn die Selbstbeteiligung schlecht kalibriert ist. Das bedeutet konkret, dass Ihr Fahrzeug für einen Schaden, den Sie als geringfügig erachten, als Totalschaden erklärt werden kann.
Digitalisierte Überprüfung der Versicherung und FVA-Datei
Seit dem 1. April 2024 wurden die grüne Karte und der Versicherungsaufkleber für in Frankreich zugelassene Fahrzeuge abgeschafft. Die Überprüfung erfolgt nun über das Datei der versicherten Fahrzeuge (FVA), das von den Sicherheitskräften durch Scannen des Nummernschilds eingesehen wird.
Für einen Eigentümer einer Porsche 911 erfordert diese Digitalisierung besondere Wachsamkeit. Wenn der Fahrzeugschein die geringste Unstimmigkeit mit dem Versicherungsvertrag aufweist (Fehler bei der Nummernschilder, nicht gemeldete Änderungen des Halters, nicht vermerkte technische Änderungen), kann das Fahrzeug bei einer Kontrolle als nicht versichert erscheinen. Bei einem Fahrzeug, dessen Wert eine Vollkaskoversicherung rechtfertigt, kann jede Diskrepanz zwischen Fahrzeugschein und Vertrag zu einer Ablehnung der Entschädigung führen.
Rennstrecke und gelegentliche Nutzung: Ausschlüsse, die sorgfältig gelesen werden sollten
Mit einer 911 auf der Rennstrecke zu fahren, ist unter den Eigentümern eine gängige Praxis. Die nahezu gesamten Standardverträge schließen Schäden, die auf der Rennstrecke entstehen, aus, selbst bei einem einfachen nicht zeitlich gemessenen Track-Day. Bei einigen spezialisierten Versicherern gibt es spezifische Erweiterungen, aber diese erhöhen die Prämie erheblich und haben ihre eigenen Einschränkungen (Anzahl der abgedeckten Tage, Art der Veranstaltung).
Die Rückmeldungen aus der Praxis sind in diesem Punkt unterschiedlich: Einige Eigentümer berichten, dass ihr Versicherer einen Schaden, der bei einer von einem Club organisierten Fahrt entstanden ist, gedeckt hat, während andere mit dem Ausschluss für ein ähnliches Ereignis konfrontiert wurden. Die genaue Formulierung der Ausschlussklausel in den Allgemeinen Geschäftsbedingungen macht den Unterschied aus.
Den Wert eines Investments wie einer Porsche 911 zu schützen, hängt weniger von der Wahl eines Tarifs (Haftpflicht, Teilkasko, Vollkasko) ab, sondern von der sorgfältigen Durchsicht der technischen Klauseln des Vertrags. Die Art des abgedeckten Diebstahls, die Bewertungsmethode des Fahrzeugs, das vorgeschriebene Reparaturnetzwerk und die administrative Übereinstimmung mit dem FVA sind die vier Punkte, die einen tatsächlich schützenden Versicherungsschutz von einem Vertrag unterscheiden, der am Tag der Notwendigkeit nicht zahlt.